
醫師信貸怎麼申請?條件文件、可借額度、利率與月付試算
目錄
「我是醫師,申請信用貸款利率會不會比較低?」答案是可能會,但不是自動的。
銀行評估醫師信貸,同樣看的是信用紀錄、負債比與還款能力;穩定的收入有助於通過審核,但利率仍依這些條件個別核定,醫師身分不等於一定拿到最低利率。
這篇整理了醫師信貸的申請條件、文件差異、DBR 22 倍額度算法、利率判讀與月付試算,幫你送件前先評估自己的條件。
醫師信貸是什麼?誰可以申請?
醫師信貸是銀行針對執業醫師推出的信用貸款方案,以信用條件核貸,不需要抵押擔保品。
西醫師、牙醫師、中醫師都屬執業醫師的範疇,都有資格申請;部分方案也開放護理人員、藥劑師、診所人員等其他醫療職類,各銀行的醫護人員信貸方案條件各有不同,以各機構最新公告為準。
依《醫師法》第 8 條,醫師要向執業所在地主管機關申請執業登記、領有執業執照才能執業,執照每六年辦理一次更新。
所以執業執照就是「執業醫師」身分的官方證明。
銀行審核醫師看哪些條件?
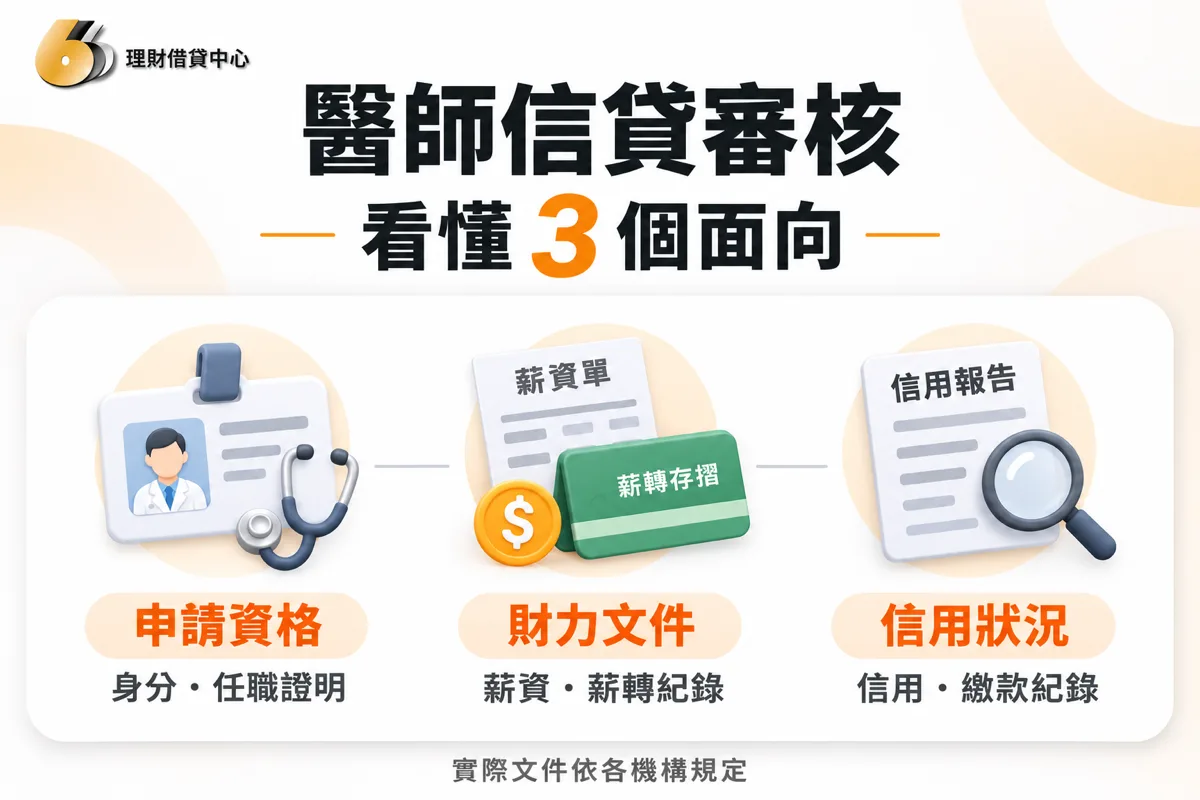
銀行審核醫師信貸,主要看三個面向:申請資格、財力文件與信用狀況。
以下整理申請時常需準備的文件類別,實際要求以各機構指定為準:
| 文件類別 | 常見例子 |
|---|---|
| 申請書 | 銀行提供的貸款申請書 |
| 身分證明 | 身分證+健保卡或駕照 |
| 財力證明 | 薪資單、薪轉存摺、年度扣繳憑單 |
| 職業證明 | 名片、識別證、在職證明 |
1. 常見的申請門檻
有銀行官網說明,一般常見的申請條件包括:年滿 20 歲至 64 歲的中華民國國民、年資依方案至少半年或 2 年以上、年收入一般須在新台幣 30 萬或 50 萬元以上、無信用不良紀錄,以各機構條款為準。
信用狀況包含聯徵查詢紀錄與現有負債,送件前先整理自己的負債狀況有助於評估核貸機率。
2. 受雇醫師與開業醫師的財力證明
依《所得稅法》第 11 條,醫師屬於「執行業務者」,自己執業的收入算執行業務所得,和受雇領的薪資所得是不同的所得類別。
受雇醫師(例如在醫院任職的住院醫師、主治醫師)通常可以提供薪資單、薪轉存摺或年度扣繳憑單作為財力證明。
開業醫師(診所院長)的收入屬執行業務所得,財力證明文件依各銀行指定的內容準備,具體要求以各機構說明為準。
醫師能借到多少信貸額度?
無擔保信貸的可借上限,主要受金管會定義的 DBR(無擔保債務比率)規範制約。
依金管會金融智慧網說明,全體金融機構對每位借款人的無擔保債務(包含信用卡、現金卡、信用貸款)歸戶後,總餘額除以平均月收入,不宜超過 22 倍。
決定你能申請到多少信貸額度的,不只是月收入,也包括現有的所有無擔保債務餘額。
下表以示範假設值說明 22 倍上限的概念;月收入數字是假設值,不代表醫師的實際薪資行情:
| 月收入(示範假設值) | 無擔保債務總餘額不宜超過 |
|---|---|
| 15 萬元 | 330 萬元 |
| 20 萬元 | 440 萬元 |
| 30 萬元 | 660 萬元 |
醫師信貸利率由哪些條件決定?
醫師信貸利率由銀行依申請人的信用紀錄與還款能力評估決定,沒有統一牌告。
有銀行官網說明,利率是「經過銀行評估申請人的信用紀錄、還款能力等而定」,同一醫師向不同銀行申請,核定利率可能不同。
想多家比較也不用太擔心查詢次數,聯徵中心的評分把最近一年內每 30 天的新貸款查詢視為同一筆信用需求,只算 1 次。
比方案時,要看總費用年百分率,而不只是廣告標榜的最低利率;依《消費者保護法》第 22-1 條,信用交易廣告應明示總費用年百分率。
利率上限方面,依金管會公告的消費性無擔保貸款定型化契約應記載及不得記載事項第三點,銀行契約不得約定借款利率超過週年 16%;依《民法》第 205 條,約定利率超過週年 16% 的部分無效。
申請前也可以先向金融聯合徵信中心查詢自己的信用報告,取得方式包括線上查閱、郵局代收、臨櫃或郵寄申請。
醫師信貸試算:月付與總利息
以下試算以 7 年還款期為基準,年利率分別以 3% 與 5% 為示範假設值,另含一次性開辦費 5,000 元;實際方案的利率與費用以各銀行核定條件為準,開辦費會讓總費用年百分率略高於年利率。
借 100 萬元的月付與總利息
試算利率為示範假設值,實際依核貸利率計算。
借 100 萬元,年利率 3%
| 年期 | 月付 | 總利息 | 總費用年百分率 |
|---|---|---|---|
| 7 年 | 13,213 元 | 109,917 元 | 3.15% |
借 100 萬元,年利率 5%
| 年期 | 月付 | 總利息 | 總費用年百分率 |
|---|---|---|---|
| 7 年 | 14,134 元 | 187,248 元 | 5.15% |
借 300 萬元的月付與總利息
借 300 萬元,年利率 3%
| 年期 | 月付 | 總利息 | 總費用年百分率 |
|---|---|---|---|
| 7 年 | 39,640 元 | 329,752 元 | 3.05% |
借 300 萬元,年利率 5%
| 年期 | 月付 | 總利息 | 總費用年百分率 |
|---|---|---|---|
| 7 年 | 42,402 元 | 561,745 元 | 5.05% |
利率相差 2 個百分點,7 年下來,借 100 萬的總利息多付約 77,331 元,借 300 萬則多約 231,993 元;開辦費讓總費用年百分率比年利率稍高,但借款金額越大,費用攤薄的影響越小。
簽約時,銀行應提供借款本息計算方式及攤還表,可以拿來和上面的試算對照。
醫師信貸推薦怎麼挑?
挑醫師信貸可以從 3 個面向比較:
1. 比總費用年百分率
總費用年百分率已包含利率與手續費、開辦費等費用,比單看廣告標榜的最低利率更能反映實際負擔。
依《消費者保護法》第 22-1 條,信用交易廣告應明示總費用年百分率,各家方案的廣告頁面都應該有這個數字可以比較。
2. 看契約記載的費用項目
依金管會公告的消費性無擔保貸款定型化契約應記載事項第八點,未記載於契約的費用不得收取,且費用以固定金額一次收取為限。
簽約前仔細核對契約列了哪些費用,可以避免事後出現預期外的收費項目。
3. 確認適用對象與文件
部分方案只限執業醫師,部分涵蓋其他醫療職類;申請前確認自己的執業資格是否符合該方案的適用對象。
文件要求因機構而異,送件前確認需準備的文件清單,可以避免因補件延誤審核時程。
結論:醫師身分是加分,總成本才是關鍵
執業醫師的穩定收入確實有助於通過銀行審核,但利率最終還是由信用狀況與負債比決定,沒有人能保證醫師身分就能拿到最優惠的條件。
選方案時,與其比最低利率,不如比總費用年百分率;一個開辦費較高的低利率方案,總成本不一定比開辦費低的中利率方案划算。
送件前先查自己的信用報告、算一下現有負債的 DBR 比率,有助於評估條件與可行方案。
如果想先了解自己的條件與可行方案,可以向 666 理財借貸中心免費諮詢,送件前不收任何前置費用。
更多貸款資訊
- 優質族群信用貸款是什麼?資格額度利率與申請注意事項一次看
- 工程師借款怎麼準備?收入、證照與管道一次看懂
- 永豐醫護信貸利率與額度全面解析:醫師、護理師申辦必讀指南
- 【北部借款須知】信用貸款試算一次看懂|從工具試算到實例解析全收錄!
- 信貸三種還款方式完整比較:本息攤還、本金攤還與寬限期
醫師信貸常見問題 FAQ
Q1:住院醫師可以申請醫師信貸嗎?
可以。
住院醫師只要持有有效的執業執照,就符合執業醫師的身分要求。
年資方面,有銀行說明一般要求至少半年或 2 年以上,住院醫師若年資較短,可先向各銀行確認適用的方案,以各機構條款為準。
Q2:開業醫師沒有薪轉,財力證明怎麼準備?
不一定需要薪轉。
開業醫師的收入屬執行業務所得,財力證明文件依各銀行指定的內容準備。
送件前先向申請的銀行確認要附哪些文件。
Q3:牙醫師、中醫師也適用醫師信貸嗎?
適用。
牙醫師和中醫師都屬於執業醫師的範疇,持有各自的執業執照就具備醫師身分,年齡、年資、收入等其他條件依各銀行規定。
申請前確認該方案的適用對象,以各機構條款為準。
Q4:護理師可以申請醫師信貸嗎?
不一定。
部分醫師信貸方案只限執業醫師本人申請,護理師不在適用範圍;另有部分方案也開放護理人員、藥劑師等其他醫療職類。
建議確認各銀行的方案說明,或參考針對醫護人員推出的專屬方案。
Q5:醫師信貸額度最高可以借多少?
沒有全國統一的上限,主要受 DBR 規範制約。
依金管會金融智慧網說明,全體金融機構對每位借款人的無擔保債務總餘額除以平均月收入,不宜超過 22 倍;實際核貸額度還要依銀行審核結果而定。
Q6:醫師信貸利率會超過 16% 嗎?
不會。
依金管會公告的消費性無擔保貸款定型化契約不得記載事項第三點,銀行契約不得約定借款利率超過週年 16%;依《民法》第 205 條,超過部分的約定無效。
Q7:申請前怎麼查自己的信用報告?
可以向金融聯合徵信中心申請。
取得方式有四種:線上查閱、郵局代收、臨櫃申請、郵寄申請。
查詢前確認自己的信用狀況,有助於評估核貸機率與可能被核定的利率範圍;本人查詢自己的信用報告,不會納入信用評分。
Q8:醫師執業執照多久要更新一次?
依《醫師法》第 8 條,醫師執業執照每六年辦理一次更新,需完成繼續教育並提出完成證明文件。