
聯邦銀行信貸月薪 3 萬可以申請嗎?年資不到一年會過件嗎?
火速放款
目錄
聯邦銀行信貸的廣告利率寫著「2.1% 起」,額度最高 400 萬,不需保證人、線上就能送件。
數字看起來吸引人,但利率是個區間,你實際拿到幾趴,取決於個人條件。
這篇文章從方案差異、利率說明、審核眉角,到文件準備,給你一個送件前的完整判斷依據。
聯邦銀行信貸有哪些方案?
聯邦銀行的個人信用貸款並不是單一方案,旗下有兩個不同定位的產品,對應不同的資金需求與借款規模。
在決定要不要申請之前,先搞清楚你需要哪種方案,才不會送件後才發現條件不符。
滿心期貸:大額長期的主力選擇
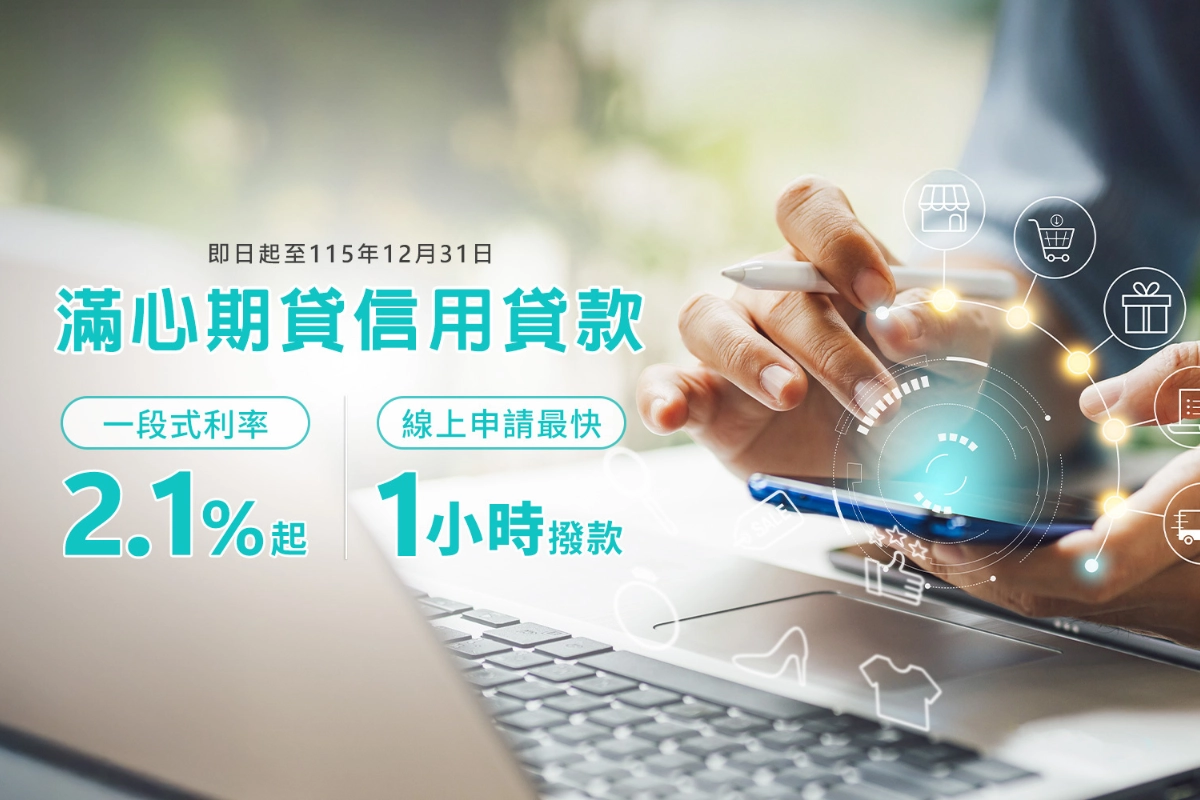
滿心期貸方案屬於「綁約方案」,簽約後若在限制清償期(最長 15 期)內提前還款,銀行會依清償時間與貸款餘額,採遞減方式計收違約金。
官方並未公布固定比率,實際金額依「聯邦銀行個人信貸約定書」約定,送件前建議直接向銀行確認。
如果你計畫借款後短期就要還清,這筆費用需要納入成本計算。
- 最高可貸 400 萬元,期數最長 84 期(7 年)
- 利率 2.1%~15%,總費用年百分率 3.19%~16.23%(官方以 30 萬、5 年試算)
- 前三個月固定利率,第四個月起轉浮動(每季調整)
- 開辦費每筆 8,000 元;綁約期最長 15 期,期間提前還款依清償時間遞減計收違約金,詳洽銀行
適合:裝修、創業週轉、整合多筆債務,且不打算短期還清的借款人。
鈔期貸:前期超低利的限定方案
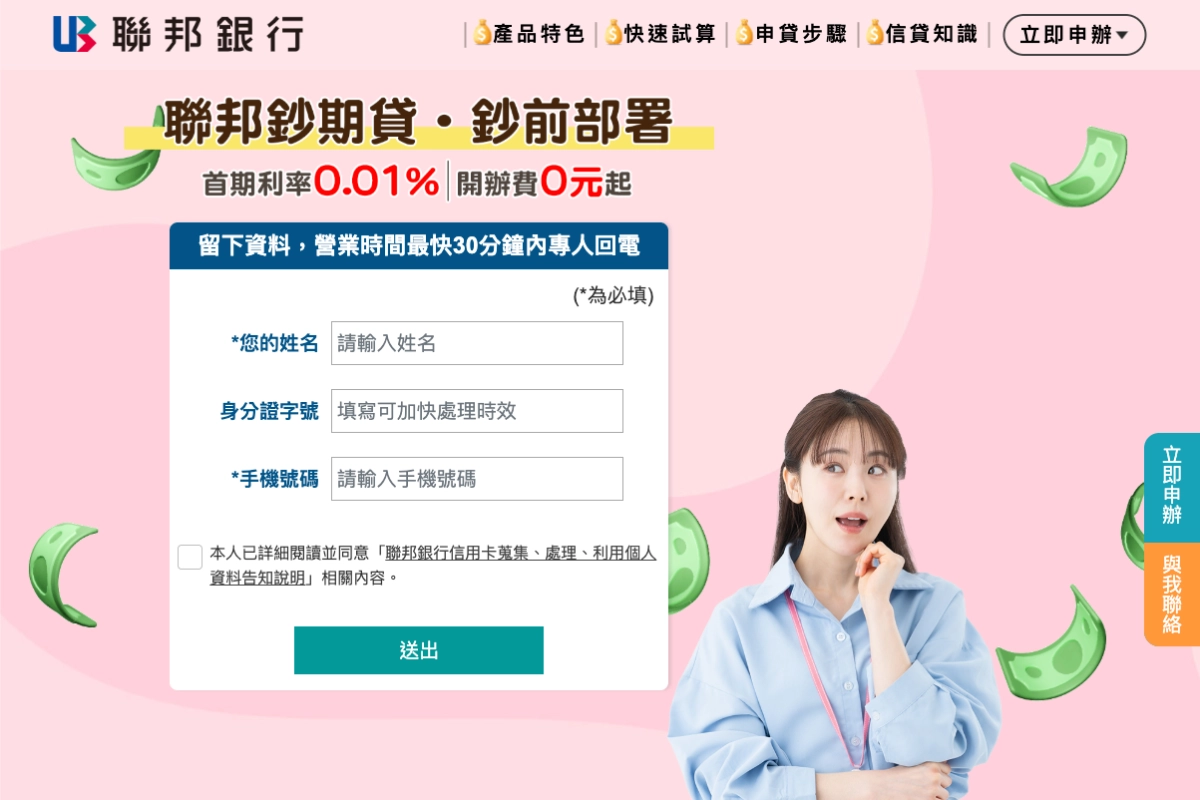
鈔期貸方案通常有合作平台限定、期間限定的條件,適合在活動期間留意,能拿到的話,前期利息成本確實偏低。
- 首期(第 1 期)年利率 0.01%,逐期利率以聯邦銀行官方公告為準;總費用年百分率 2.66%~14.45%(官方以 30 萬、5 年、費用 0 元試算)
- 最高可貸 400 萬元,期限最長 7 年,核准後最快 1 小時撥款
- 開辦費 0 元起(實際依方案與綁約條件以官方公告為準),與滿心期貸的 8,000 元不同
- 屬綁約方案,綁約期間內提前還款會依清償時間遞減計收違約金,詳洽銀行
- 通常搭配特定平台合作或活動期間推出,目前官方活動期間為 115/7/1~12/31 申請、116/1/31 前完成撥款
適合:在活動期間內申辦、能拿到前期優惠的借款人。
聯邦銀行信貸利率怎麼看?
聯邦銀行信貸的官方宣傳利率是「2.1% 起」,但這個數字代表的是利率區間的下限,實際核准的利率取決於借款人的個人信用條件,不是每個人都能拿到。
以下用比較直白的方式說明利率結構的邏輯:
利率結構:前段優惠,後段才是重點
各方案多採兩段式設計:
- 前段(首期或前 3 個月):固定低利,月付金好預測
- 後段:依方案不同,轉為較高的固定利率或浮動利率,浮動者跟隨市場指數每季調整
後段的利率水準,才是影響你總利息的關鍵,不要只看前期的低利率。
用 APR 比方案,比利率準
光看利率會漏掉手續費。APR(總費用年百分率)已把利率與開辦費一起算進去,是比較各方案時最準確的數字。
選方案時,直接比 APR,比只看利率更不容易踩坑。
聯邦銀行信貸好過嗎?先了解申請條件
聯邦銀行信貸核貸與否、核准利率與額度,全部都是依申請人的個人條件綜合判斷的。
以下幾個面向,是銀行審核時最主要的評估依據:
基本資格
- 年齡 20 至 65 歲的中華民國國民
- 有穩定收入來源
- 無信用不良紀錄
工作年資
聯邦銀行對年資的要求相對明確:現職建議至少滿一年,過件機率才比較高。
剛換工作的申請人,即便薪水不低,也可能在審核端受到較嚴格的判斷。而且年資不能累計,換工作就重新算。
信用紀錄與聯徵次數
信用卡帳單是否每期全額繳清,是聯邦信貸審核相當重視的一環。有逾期紀錄或循環利息未清的申請人,核貸率明顯偏低。
聯徵次數也要注意。每申請一家銀行就產生一次查詢紀錄,三個月內建議不超過 3 次,次數過多會直接影響後續所有銀行的審核判斷。
負債比與存摺狀況
銀行會評估你的月收入能否支撐現有的債務加上這筆新貸款。存摺若常接近月底見底,審核端也會列為參考依據。
銀行條件沒達標?你還有一個方向可以評估
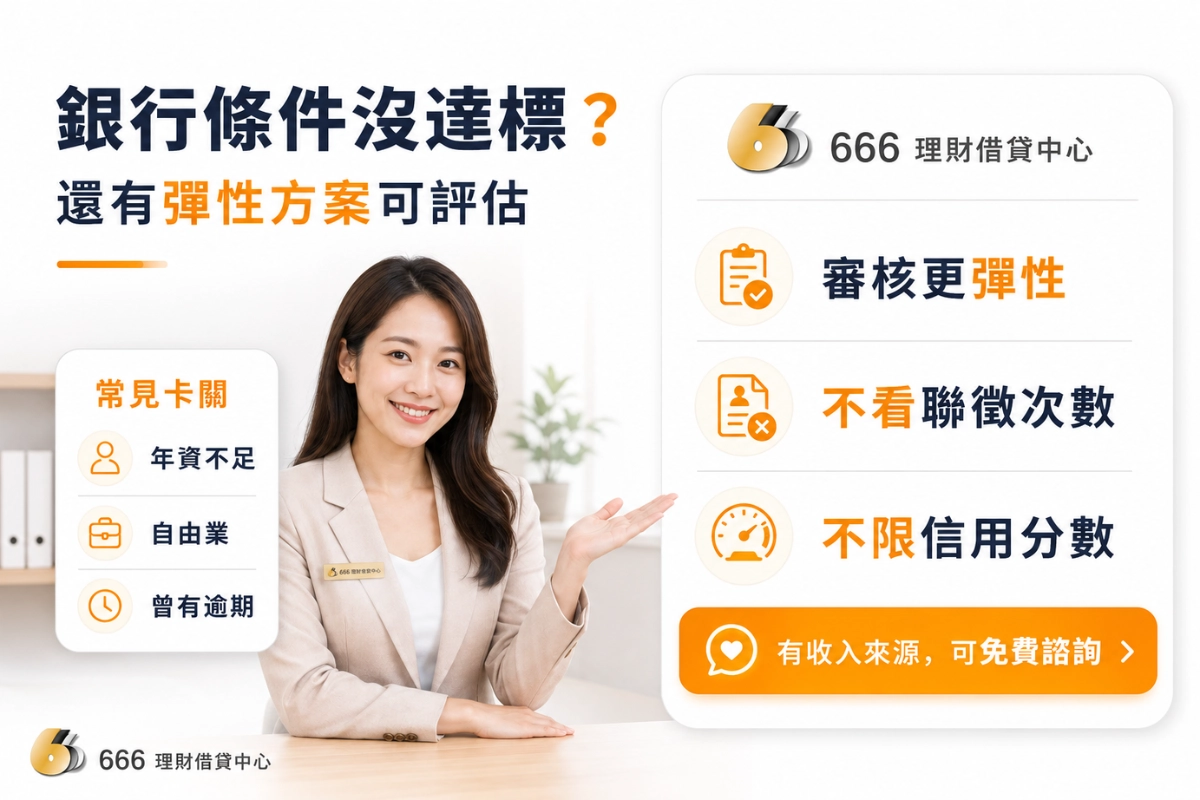
年資不足、自由業、信用卡有過逾期,這些情況在銀行審核端都相對吃虧。
如果看完條件後發現有幾個門檻卡關,銀行信貸不一定是唯一選項。
666 理財借貸中心專門協助被銀行婉拒的借款人,審核方式更彈性,不看聯徵次數、不限信用分數,只要有收入來源都可以免費諮詢。
聯邦銀行信貸申請流程與撥款時間
步驟 | 說明 |
|---|---|
① 身分驗證 | 聯邦銀行官網或 App 填寫基本資料 |
② 上傳財力證明 | 填寫貸款需求並上傳財力證明文件,或選擇透過 MyData 調閱 |
③ 審核聯繫 | 營業時間最快 30 分鐘內專員聯繫 |
④ 簽約撥款 | 營業日下午 2 點前完成簽約,最快 1 小時撥款 |
整體審核時間通常 1 至 3 個工作天,需補件的話可能延至 5 個工作天。
撥款帳戶可以是聯邦銀行帳戶,也可以是他行帳戶。
若要匯至郵局,需額外上傳存摺封面驗證。
聯邦銀行信貸要準備哪些財力文件?
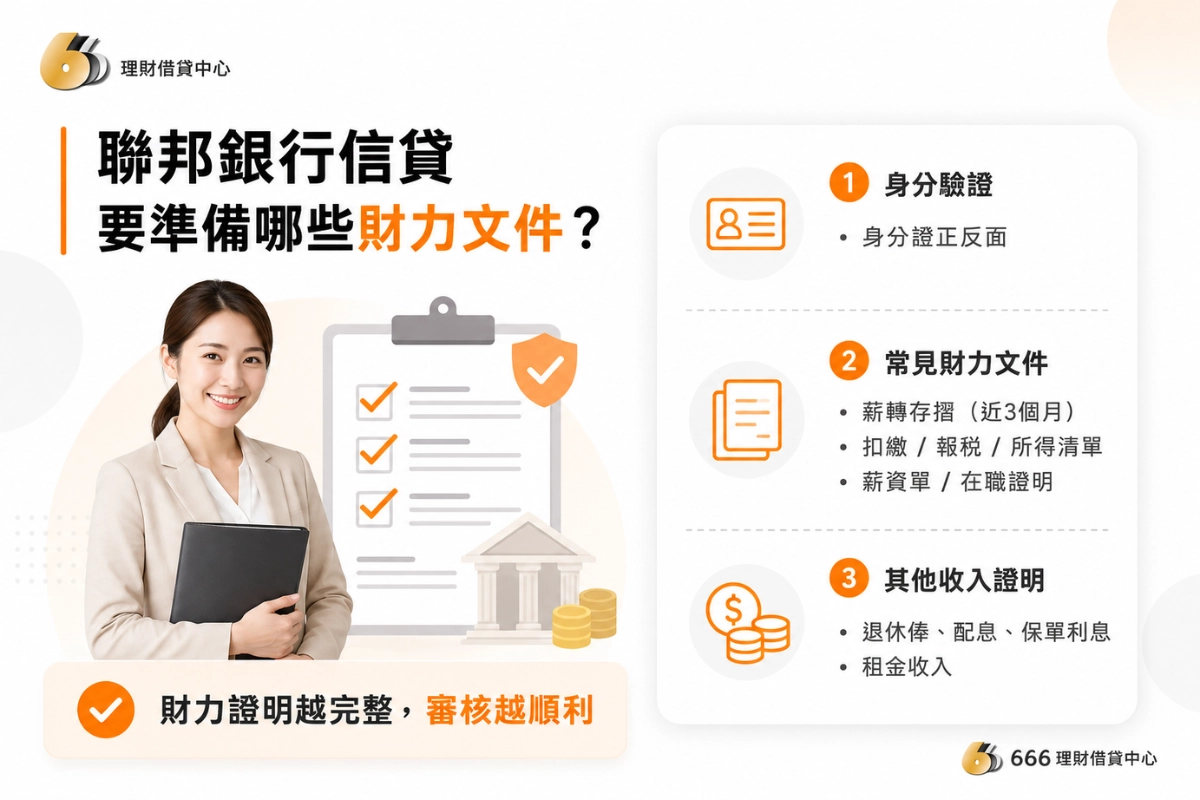
聯邦銀行個人信貸的申請相對彈性,但「財力證明備得越完整,審核越順利」這個原則在所有信貸申請中都是通用的。
身分驗證文件:
- 身分證正反面影本
收入與財力證明(提供越多越有利):
- 薪轉存摺(近 3 個月)
- 扣繳憑單或報稅證明、個人所得清單
- 勞保投保資料表(勞保卡)
- 薪資單、薪資袋或公司出具的薪資證明
- 在職證明書
- 若有其他收入來源:退休俸、股票或基金配息記錄、保單利息、租賃合約(租金收入)
線上申請時也支援透過「MyData 個人化資料自主運用平台」直接調閱收入證明,不一定要自備紙本文件,這對懶得逐一準備的申請人來說是個方便選項。
如果你屬於收入來源比較特殊的族群(例如領現金、接案者、自雇業主),主動備齊多份可交叉佐證的財力文件,會比只提供一份更能幫助審核人員評估你的還款能力。
結論:送件前先確認這幾件事
聯邦銀行信貸的利率與流程在市場上有一定競爭力,但核貸結果完全依個人條件而定。
送件前先做好三件事:確認現職年資夠、整理好財力文件、確認最近的聯徵次數沒有過多。
條件符合的話,流程其實不複雜,線上申辦最快當天就能取得資金!
資料來源:聯邦銀行官網各方案頁面,資料更新日期 2026 年 8 月。各方案利率、費用與活動期間以聯邦銀行最新公告為準。
更多貸款資訊
聯邦銀行信貸常見問題 FAQ
月薪 3 萬可以申請聯邦銀行信貸嗎?
月薪 3 萬本身不是硬性門檻,聯邦銀行沒有明定最低薪資要求。
實際上,核貸結果取決於你的收入穩定度、年資、信用紀錄和負債比的綜合評估。
薪資較低但條件乾淨的申請人,仍有機會過件,只是核准額度可能較保守。
年資不到一年會過件嗎?
機率偏低。聯邦銀行建議現職年資至少滿一年,審核端對剛換工作的申請人會較嚴格。
如果你剛換工作但有急迫資金需求,可以先準備多份財力佐證文件,或評估其他審核條件較彈性的管道。
聯邦銀行信貸審核多久?
送件後,營業時間最快 30 分鐘內會有專員聯繫。
整體審核通常 1 至 3 個工作天完成,資料需要補件的話,可能延至 5 個工作天。
通過審核並完成線上簽約後,最快 1 小時內撥款。
固定利率和浮動利率哪個比較好選?
看你的還款計畫。
短期借款、希望月付金固定好預測,固定利率比較合適。
長期借款、願意承擔市場波動換取可能更低利率,浮動利率有機會省利息。
申請需要保證人嗎?
不需要。
聯邦銀行信貸以個人信用為審核依據,不需要保證人,也不需要提供擔保品。
提前還款要付違約金嗎?
會,目前兩個方案都有綁約期。
滿心期貸(綁約最長 15 期)與鈔期貸(綁約 24、48 或 60 期)在綁約期間內提前還款,銀行會依清償時間與貸款餘額採遞減方式計收違約金,官方未公布固定比率,實際金額依「聯邦銀行個人信貸約定書」為準,可撥打客服確認結清金額。
如果預期短期內就會還清,送件前先把綁約期長短與違約金納入成本考量,並向銀行確認有無不綁約的方案。
被銀行拒貸還有辦法嗎?
有。
信用小白、自由業、剛換工作或信用有瑕疵,是被銀行拒貸最常見的原因,但這些情況不代表沒有借款管道。
666 理財借貸中心專門協助條件不符合銀行標準的借款人,免聯徵、審核彈性,有收入來源就可以免費諮詢。