
學生小額借款有哪些合法管道?申請資格、利息與還款方式整理
目錄
急著借幾萬元週轉,許多在學學生的第一個問題是「學生能借錢嗎」。
學生小額借款能走的合法管道有五種:就學貸款、學生信用卡、銀行信用貸款、當鋪質借以及民間借貸,每種管道的利率上限與申請條件各不相同。
未滿 18 歲需要法定代理人同意,沒有穩定收入則限縮無擔保可借額度。
這篇整理學生小額借貸的五種管道、申請資格、利息試算與還款方式,幫你借之前評估清楚。
學生小額借貸有哪些合法管道?
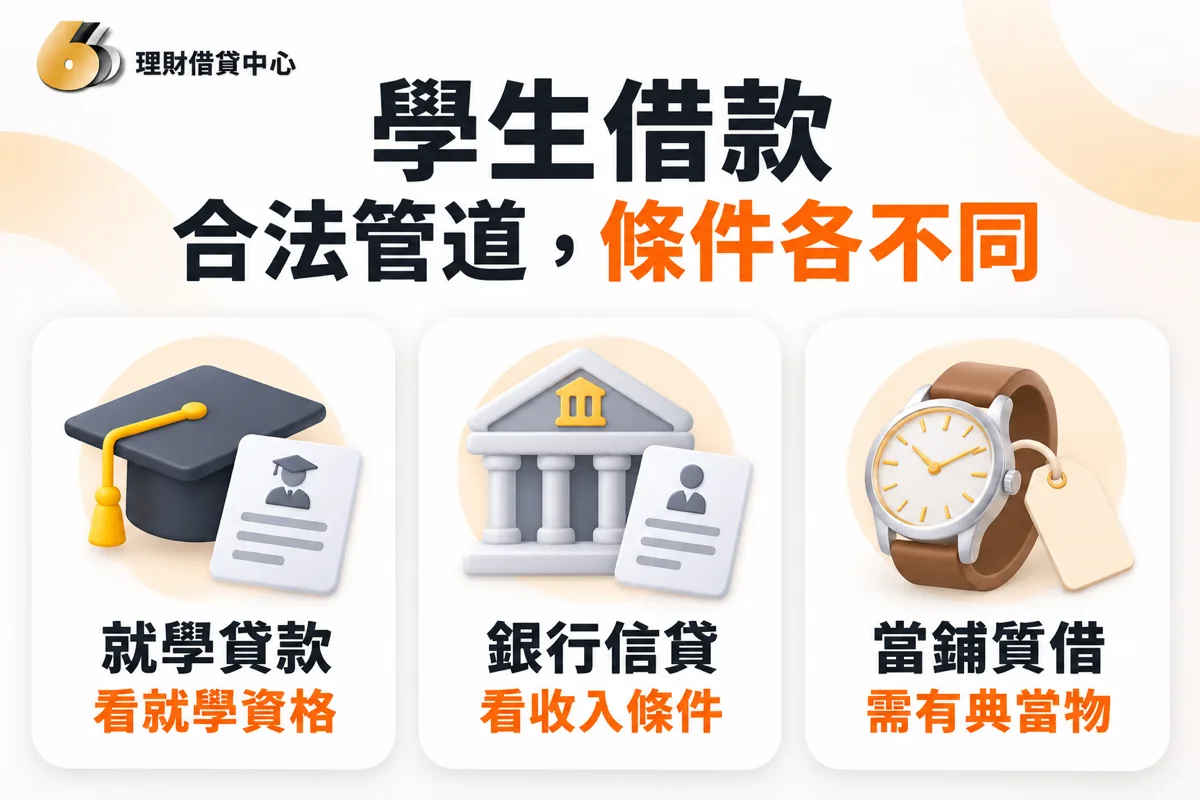
學生小額借款指的是學生在學期間短期借幾萬元的週轉,合法管道依承作單位分成五大類。
合法小額借款的五種管道在利率規定、申請門檻與學生限制上各有差異,整理對照如下。
| 管道 | 誰承作 | 利率上限或規定 | 學生要注意 |
|---|---|---|---|
| 就學貸款 | 承貸銀行(政府政策貸款) | 在學期間免息;畢業後學生負擔 0.775% | 申請資格以教育部公告為準 |
| 學生信用卡 | 發卡機構 | 循環信用利率不超過年利率 15% | 以學生身分申請會通知父母或法定代理人 |
| 銀行信貸 | 銀行 | 契約不得約定利率超過週年 16% | 無擔保債務不宜超過月收入 22 倍 |
| 當鋪質借 | 當鋪業者 | 年率最高 30% | 需有典當物品 |
| 民間借貸 | 個人或業者 | 約定利率超過法定上限的部分無效 | 看清契約,拒絕先付費要求 |
學生小額借款申請資格有哪些?
資格卡在兩件事:年齡與收入。
兩個條件都可能讓學生借款碰壁,以下分開說明。
未滿 18 歲借錢要法定代理人允許
依《民法》第 12 條,滿 18 歲為成年;《民法》第 13 條第 2 項規定滿 7 歲以上未成年人有限制行為能力。
依《民法》第 77 條,限制行為能力人為意思表示,「應得法定代理人之允許」,也就是說未滿 18 歲的高中生借錢需要父母或監護人同意;依《民法》第 79 條,沒經過允許就簽的契約「須經法定代理人之承認,始生效力」。
條文雖有「依其年齡及身分、日常生活所必需者」的例外,但借款通常不屬於日常必需,不能據此推論借小錢不用父母同意。
銀行信貸會看收入與負債倍數
銀行核貸消費性無擔保貸款時,會評估申請人的收入與既有無擔保債務總額。
金管會金融智慧網說明,無擔保債務總餘額(信用卡、現金卡及信用貸款)除以平均月收入「不宜超過 22 倍」;月收入 1 萬元時,22 倍是 22 萬元(示範假設值)。
收入不穩定或偏低的學生,能借到的無擔保額度也跟著受限;各銀行實際的年齡與收入門檻以各機構條款為準。
學生信用卡的家數與額度限制
全職學生辦信用卡受到明確的法規限制,不能無限申辦。
依《信用卡業務機構管理辦法》第 23 條,規定如下:
- 禁止對學生行銷:發卡機構不得對學生行銷
- 家數上限:全職學生最多可向 3 家發卡機構申辦信用卡
- 額度上限:每家核給信用額度不超過新臺幣 2 萬元
- 通知父母:以學生身分申請時,發卡機構應通知父母或法定代理人,並記載於申請書與契約中
信用卡累積消費後若只繳最低應繳,循環信用會計入利息;依《銀行法》第 47-1 條,循環信用利率不得超過年利率 15%。
學生小額借款要付多少利息?
想知道學生小額借款多少利息,要先看你走哪個管道。
各管道的利率上限由不同法規規範:依《民法》第 205 條,約定利率超過週年 16% 的部分無效;《當舖業法》第 11 條規定當鋪年率最高 30%,且應於營業場所揭示許可證、年率與利息計算方式。
廣告標示利率以外,依《消費者保護法》第 22-1 條,信用交易廣告應明示總費用年百分率;選擇管道時,總費用年百分率比單看利率更能反映實際成本。
借 5 萬元的月付與總利息試算
以下以 8% 與 16%(《民法》第 205 條約定利率上限)各試算一組,供申請前預估成本。
試算利率為示範假設值,實際依核貸利率計算。
借 5 萬元,年利率 8%
| 年期 | 月付 | 總利息 |
|---|---|---|
| 1 年 | 4,349 元 | 2,193 元 |
| 2 年 | 2,261 元 | 4,273 元 |
借 5 萬元,年利率 16%
| 年期 | 月付 | 總利息 |
|---|---|---|
| 1 年 | 4,537 元 | 4,439 元 |
| 2 年 | 2,448 元 | 8,756 元 |
同樣借 5 萬元、還 2 年,年利率 16% 的總利息 8,756 元比 8% 的 4,273 元多 4,483 元,利率差距對長期成本的影響很顯著。
手續費會拉高總費用年百分率
部分管道除了利率還會收手續費,計入後實際資金成本可能高於帳面利率。
以下示範借 3 萬元、年利率 8%,另加 1,500 元手續費(示範假設值,不代表任何機構的收費):
借 3 萬元,年利率 8%
| 年期 | 月付 | 總利息 | 總費用年百分率 |
|---|---|---|---|
| 1 年 | 2,610 元 | 1,316 元 | 17.76% |
加入手續費後總費用年百分率升至 17.76%,是帳面利率 8% 的兩倍多;選管道時要確認契約有無未列明的費用。
學生小額借款怎麼還款?
依消費性無擔保貸款定型化契約應記載事項,信貸契約沒有另外約定還款方式時,按年金法每月攤還本息,也就是每月繳相同金額,前期利息占比高、後期本金占比高。
同一項規定(第五點)也要求金融機構提供借款人借款本息計算方式及攤還表,讓借款人確認每期要繳多少。
不同管道的還款設計差異較大,就學貸款和遲繳的聯徵影響尤其值得學生多了解。
就學貸款畢業後 2 年才開始還
依教育部圓夢助學網公告,115 年 8 月 1 日起(115 學年度第 1 學期起),符合申貸資格的學生在學期間免息。
畢業、休退學、服義務役或教育實習後,享有 2 年寬限期才開始還款,學生負擔的還款利率為 0.775%,政府補貼差額。
前一年度每月月收入未達 5 萬元等條件者,可申請緩繳本金,每次 1 年、最多 12 次。
遲繳會留下聯徵信用紀錄
依金融聯合徵信中心公告,信用卡繳款資料自繳款截止日起揭露 1 年;貸款逾期、催收、呆帳紀錄自清償之日起揭露 3 年(呆帳最長至轉銷後 5 年)。
這段期間向任何金融機構申請新借款,對方都看得到這筆紀錄;學生期間留下的遲繳,可能影響往後辦房貸或信貸的核貸條件。
學生小額借款注意事項有哪些?
學生借錢要先提防假貸款,從臺灣臺北地方檢察署整理的貸款詐欺樣態中,可以先記住 3 個警訊。
遇到貸款詐騙話術不容易在第一時間判斷,了解常見手法能讓你提早煞車。
1. 放款前要求先繳費用
放款前要求繳保證金、手續費或「帳戶驗證費」是貸款詐騙的典型手法之一。
臺北地檢署整理指出,合法貸款機構通常不會在放款前收取不明費用,也不會要求提供帳戶密碼或借用帳戶。
2. 要你交出證件或帳戶
假業者會引導你提供身分證件、帳戶、自然人憑證等資訊,進而盜用。
合法業者不需要借用你的帳戶或密碼,遇到這類要求應立即停止聯絡。
3. 合約藏高額違約金或空白條款
有些業者提供的契約暗藏高額違約金、不合理利率或空白條款,簽了之後才發現費用遠超預期。
借款前務必逐條看完契約,不理解的條款要問清楚;空白欄位不能留白,也不能接受「事後補填」的說法。
疑似遇到詐騙,可撥打165 反詐騙諮詢專線。
結論:挑合法管道,借得到也要還得起
學生可以走的合法借款管道不少,每種管道都有資格門檻與利率規定,沒有哪種「一定過」。
就學貸款在學期間免息、還款利率 0.775%,但要先符合申貸資格;銀行信貸和信用卡受收入與家數限制,能借到的額度通常有限。
借之前最重要的是算清楚總費用年百分率,不能只看利率,一筆手續費就可能讓實際成本遠超過帳面數字。
民間借貸契約風險大,沒有把握別輕易嘗試。
有需要可以先向 666 理財借貸中心免費諮詢。
更多貸款資訊
- 沒工作小額貸款怎麼借?6 種合法管道的利率上限、適用對象與風險一次看!
- 快速借錢怎麼選管道?6 種合法借款方式特色、決策流程與借錢前必確認事項
- 信用瑕疵借款管道有哪些?3 大合法管道、常見詐騙陷阱與提高過件率
- 證件小額借款流程與費用:適用條件判斷、利率額度說明與三種高風險陷阱
- 小額借款 3 萬以下怎麼借最快?合法管道速度與門檻完整評比
學生小額借款常見問題 FAQ
Q1:學生可以向銀行借錢嗎?
可以,但條件有限制。
銀行的信用貸款會評估申請人的收入、既有負債與信用狀況,沒有穩定收入的學生能借到的額度通常較少。
符合條件的學生可以申請,核貸結果以各銀行審核為準;不確定自己的條件是否達標,可以先查詢各銀行的申辦資格說明。
Q2:未滿 18 歲的高中生可以借錢嗎?
需要法定代理人同意。
依《民法》第 77 條,限制行為能力人為意思表示應得法定代理人允許;未滿 18 歲的學生沒經過允許就簽的借款契約,依第 79 條須經法定代理人承認才生效力。
Q3:全職學生最多可以辦幾張信用卡?
最多 3 家發卡機構。
依《信用卡業務機構管理辦法》第 23 條,全職學生申請信用卡以 3 家發卡機構為限,每家信用額度不超過新臺幣 2 萬元。
推算 3 家合計最多 6 萬元(3 × 2 萬),條文沒有另訂總額,實際核給額度由各發卡機構依申請人條件決定。
Q4:學生信用卡循環利息最高多少?
依法不得超過年利率 15%。
《銀行法》第 47-1 條規定,信用卡循環信用利率不得超過年利率 15%。
若當月只繳最低應繳,未繳清的部分會計入循環利息,拖越久利息越多;建議能全額繳清就不要讓循環信用產生。
Q5:就學貸款在學期間要付利息嗎?
符合申貸資格者不用。
依教育部圓夢助學網公告,115 年 8 月 1 日起符合申貸資格的學生在學期間免息,畢業後享有 2 年寬限期,之後才開始還款。
還款時學生負擔利率為 0.775%,政府補貼差額;前一年度每月月收入未達 5 萬元等條件者,還可申請緩繳本金。
Q6:民間借款利率最高可以約定多少?
依《民法》第 205 條,約定利率超過週年 16% 的部分無效。
這表示雙方契約若寫了高於 16% 的年利率,超出部分在法律上不受保護;不過這是法律效果,不代表業者一開始就不會要求高利,借款前仍要仔細確認契約條款。
Q7:借錢前對方要我先付手續費正常嗎?
要提高警覺。
合法貸款機構通常不會在放款前收取不明費用;放款前要求先繳手續費、保證金或帳戶驗證費,是臺北地檢署整理的預收費用型詐欺。
遇到這種情況應立即停止聯絡,並可撥打 165 反詐騙諮詢專線。
Q8:學生借錢遲繳會影響以後辦貸款嗎?
會。
依金融聯合徵信中心,信用卡繳款資料揭露 1 年,貸款逾期紀錄自清償後揭露 3 年;這段期間申請新借款時,對方都看得到這筆紀錄。
按時繳款,就不會留下這類逾期紀錄。