
急需週轉看這篇!小額借款推薦管道比較,退件族、信用瑕疵者也有解
目錄
急用錢跑去銀行,結果被退件,是很多人的第一反應。
薪資領現、信用紀錄有瑕疵、職業特殊,每一條都可能變成銀行拒貸的理由。
但被退件不代表沒有出路,只代表你需要換一個適合自己條件的管道。
這篇文章從退件原因講起,接著整理台灣目前主要的小額借款推薦合法管道,包括融資公司、代書、當鋪到線上平台,每個適合誰、利率大概多少,都會說清楚。
小額借款被退件,通常是這 2 個原因
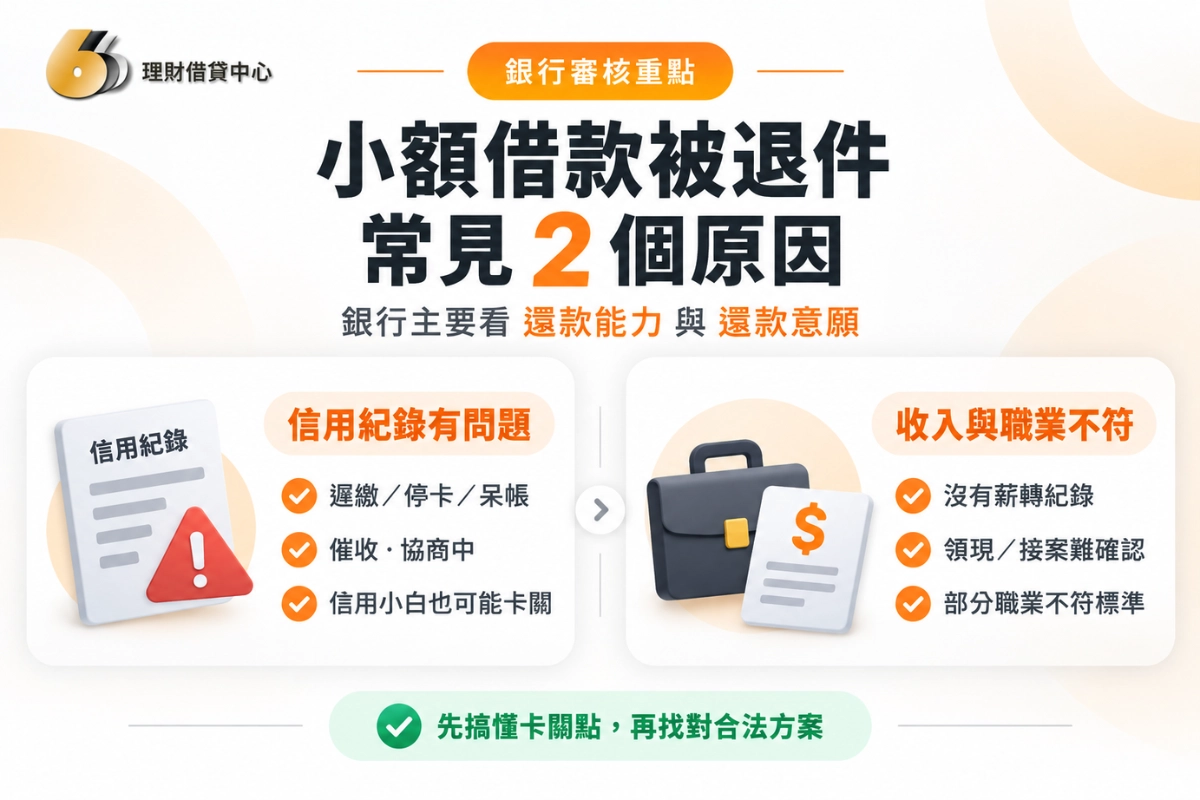
銀行審查借款申請,主要看兩件事:你有沒有能力還、你有沒有意願還。
任何一個出現疑慮,申請就可能被退。問題是,很多卡關點並不直覺,很多人退件了還不知道原因。
信用紀錄有問題
聯徵報告裡出現遲繳、停卡、呆帳或催收,是退件最直接的原因。
如果已進入強制執行扣薪、或正在協商債務,情況更棘手,連部分融資公司都難以過件,能走的合法管道會明顯縮窄。
「信用小白」也是常見卡關點。從來沒辦過信用卡、沒有任何貸款紀錄,銀行因為看不到你過去的還款行為,同樣可能以「資歷不足」退件。
收入與職業不符合銀行標準
銀行最倚重的財力憑證是薪資轉帳紀錄。
沒有薪轉、領現金薪資、自由接案、或從事八大行業,即使收入穩定,在銀行的審核邏輯裡就是「無法確認收入」。
部分銀行還會加看工作年資、公司規模,或要求公司有合法登記。
這些通常不在申辦說明裡寫清楚,是很多人莫名退件的來源。
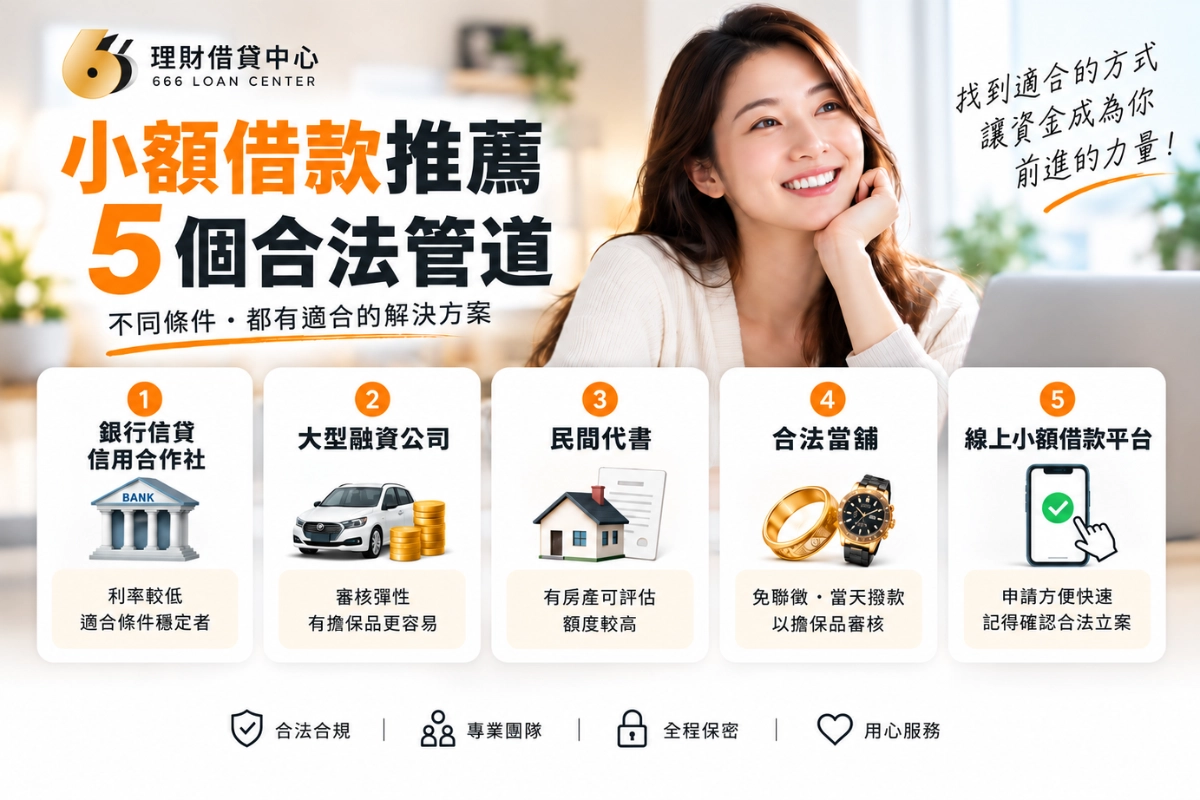
小額借款推薦:5 個合法管道
選管道前,先記住一條法律基準:台灣《民法》第 205 條規定,約定年利率超過 16% 的部分無效。
這條適用於銀行、融資公司、透過代書借款的民間金主與線上平台;唯一的例外是合法當鋪,依《當舖業法》年利率上限為 30%(月息 2.5%)。
不管業者廣告說什麼,超過這些上限就要拉警報!
| 管道 | 需擔保品 | 年利率範圍 | 撥款速度 | 最適合族群 |
|---|---|---|---|---|
| 銀行信貸、信用合作社 | 否 | 約 2%~16% | 數天至一週 | 穩定薪轉、聯徵正常 |
| 大型融資公司 | 是(汽機車)或分期標的物 | 16% 以內,依產品而定 | 當天至隔天 | 信用瑕疵、自營商、特殊職業 |
| 民間代書 | 是(不動產) | 16% 以內,依擔保品而定 | 數天 | 有房地產者 |
| 合法當鋪 | 是(動產) | 月息最高 2.5%(年 30%) | 當天 | 急需現金、信用不良 |
| 線上平台 | 視平台 | 16% 以內,依業者而定 | 數小時至當天 | 小額急用、銀行門檻不符 |
銀行信貸、信用合作社
利率最低(總費用年百分率約 2%~16%,條件好的客戶多落在 3%~8%),是條件符合者的首選。
缺點是門檻最高,必須有穩定薪轉、聯徵正常。地區型信用合作社對在地客群審核彈性略高,可以優先詢問。
大型融資公司
代表業者包括中租、裕融、和潤、日盛台駿等上市集團,四大集團旗下共 13 家融資公司自 2025 年 9 月 15 日起適用《金融消費者保護法》,廣告須揭露總費用年百分率,消費爭議可向金融消費評議中心申訴,是民間管道中保障相對完整的一類。
主要產品為汽機車貸款與商品分期,審核核心是擔保品或交易標的物的價值,依金保法規定,融資金額不得超過標的物價值。
對信用瑕疵者、薪資領現族、自營商而言,這是銀行被拒後最優先考慮的合法替代。
年利率依產品與條件而定,上限為法定 16%,審核快,條件合適有機會當天撥款。
民間代書
適合名下有不動產(房屋、土地)的借款人。
不以聯徵為主要審核依據,主要評估擔保品價值,部分金主會要求借款人自行提供聯徵報告。
額度可以較大,利率依擔保品條件而定,通常高於銀行房貸、低於無擔保民間借款,且不得超過法定 16% 上限。
是有房產者在銀行被拒後值得評估的方向。
合法當鋪
審核完全看擔保品(汽機車、黃金、名錶、3C),不需要薪轉或聯徵紀錄,撥款速度是所有管道裡最快的,通常當天就能拿到錢。
計費採月息制,依《當舖業法》上限為月息 2.5%(年利率 30%),比較前記得換算成年利率,才能和其他管道放在同一個基準對比。
線上小額借款平台
申請門檻低,全程線上,部分案件數小時內撥款。
要特別注意的是,台灣目前有數千家融資業者,只有加入租賃公會並納入《金保法》的 38 家適用金管會的消費者保護規範,其餘線上平台多僅有一般公司登記,品質參差不齊。
送件前一定要查業者的統一編號,確認是否有合法立案。
「保證核貸」「完全不查聯徵」這類說法,合法機構不會做出這種承諾。
借款前要確認的 3 件事
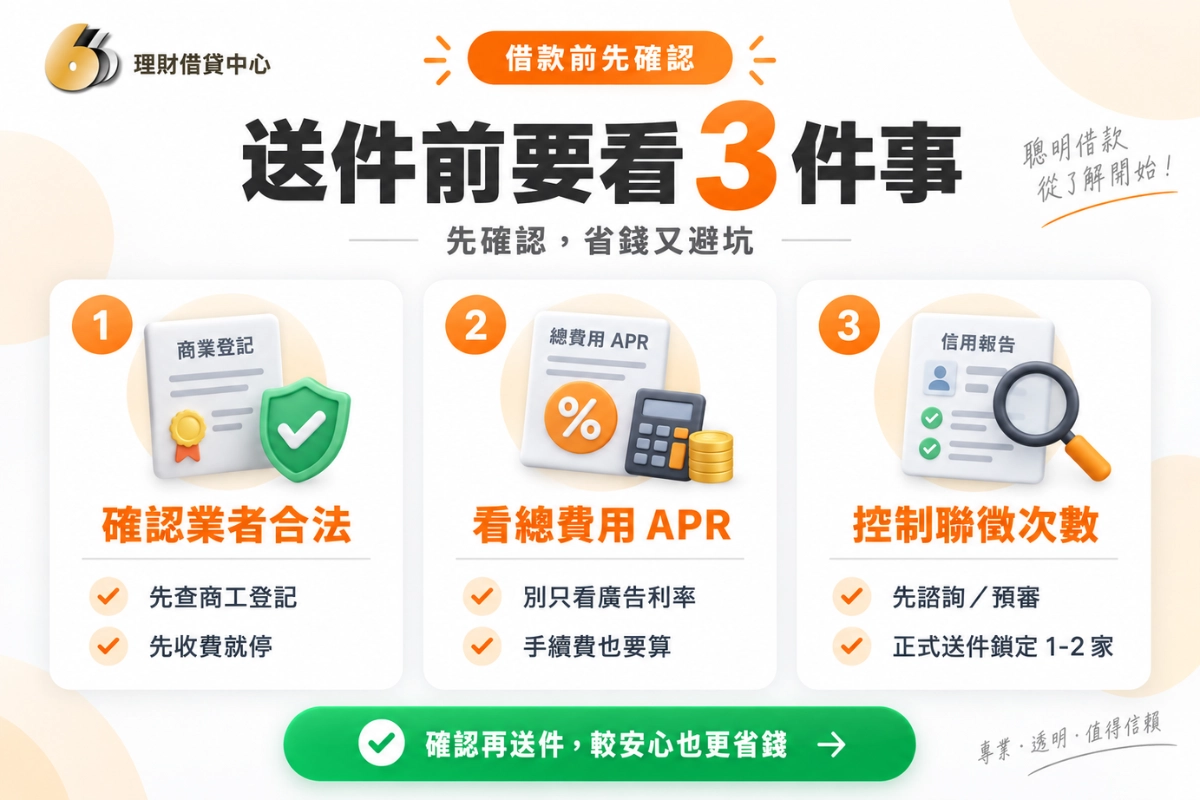
找到管道之後,有三個細節在送件前要先確認好,省錢又避坑。
第一:確認業者合法性
上經濟部商業發展署的「商工登記公示資料查詢服務」,輸入業者名稱或統一編號,免費就能查到是否有合法登記。
若是融資公司,可再到金管會或金融消費評議中心官網查看是否在《金保法》納管名單內。
送件前就要求匯款、繳保證金的,直接終止聯繫。合法業者只在簽約後收費。
第二:看總費用年百分率,不只看利率
廣告利率通常是最低可能值,實際成本還要加手續費、帳管費、開辦費。
「總費用年百分率(APR)」把所有費用折算進去,是真正能用來比較的數字。
例如借 30 萬元分 3 年還,年利率 3% 加開辦費 5,000 元,總成本約 19,100 元;年利率 3.5% 但零開辦費,總成本約 16,500 元。
廣告利率較低的那個,實際反而貴了約 2,600 元。
第三:控制聯徵查詢次數
每次正式送件,銀行都會查聯徵,查詢次數多了會影響信用評分。
建議先用電話諮詢或線上預審了解條件,確定方向後,集中鎖定 1~2 家正式送件,不要廣撒網。
666 理財借貸中心:退件族的借款諮詢資源
對被銀行退件、或不確定自己條件適合哪個管道的人,666 理財借貸中心是提供民間借貸諮詢的服務平台,公司登記與統一編號可於官網查閱。
666 的服務邏輯和銀行不同。銀行用固定標準篩選,不符合就退件;666 則是先了解你的實際狀況,再評估有哪些可行方向,適合條件比較特殊、或一個人摸索容易踩坑的借款人。
主要服務特色:
- 全台特急件受理,不限地區
- 信用瑕疵者可先諮詢,了解有哪些管道可評估
- 接受多元族群:信用小白、八大行業、自營商、薪資領現族
- 軍公教人員、有協商紀錄者皆可諮詢
- 全程線上申請,初步諮詢可了解條件缺口
- 多筆負債者可評估是否適合債務整合
初步諮詢不收費,也不收取代辦費,實際借款條件與費用由承作機構在簽約前書面說明。
有借款需求的讀者,可以直接前往 666 理財借貸中心官網,留下聯絡資訊後由專人一對一保密諮詢,協助你找到最合適的方案方向。
結論:退件之後,換對管道就有機會
選小額借款管道,核心邏輯很簡單,看自己的信用狀況、有沒有擔保品、有多急這三個條件,就能篩掉大多數不適合的管道。
最重要的是,確認業者合法、看清楚總費用年百分率、送件前先諮詢,做好這三件事,被坑的機率就小很多。
條件比較特殊、不知道從哪裡切入的,可以透過 666 理財借貸中心的專人諮詢,讓有經驗的顧問幫你評估條件,找到真正可行的方向!
更多貸款資訊
小額借款常見問題 FAQ
Q1:信用瑕疵或信用小白,可以申辦小額借款嗎?
可以,但要換對管道。
銀行對信用紀錄要求嚴,有瑕疵通常難過件。
這時可以轉向融資公司、民間代書或合法當鋪,這三個管道主要看擔保品價值,對聯徵分數的要求寬鬆很多。
信用小白也適用同樣方向。同步辦一張信用卡按時繳款,慢慢把信用紀錄建立起來。
Q2:台灣小額借款的利率上限是多少?
一般管道上限是年利率 16%,超過部分依《民法》第 205 條在法律上無效。
合法當鋪例外,依《當舖業法》月息上限 2.5%,換算年利率約 30%。
報價超過這兩個上限,直接拉警報。
Q3:沒有薪資轉帳紀錄,還可以借款嗎?
可以,但要換管道,銀行通常不接受。
替代方案是準備所得稅申報資料、固定入帳紀錄或客戶合約書,再向融資公司或民間代書申請。
名下有汽機車或不動產,這類管道對有無薪轉的彈性大很多。
Q4:小額借款最快多久可以拿到錢?
依管道而定:
- 合法當鋪:當天
- 大型融資公司:當天至隔天
- 線上平台:數小時(需先確認合法性)
- 銀行信貸:數天至一週
急件首選當鋪或融資公司,銀行不適合趕時間的情境。
Q5:要怎麼確認借貸業者是否合法?
上經濟部商業發展署「商工登記公示資料查詢服務」,輸入業者名稱或統編,免費查登記狀態。
融資公司可以再到金管會或金融消費評議中心,查是否在《金融消費者保護法》納管名單內。
送件前就要求匯款或繳保證金的,直接終止聯繫。合法業者只在簽約後收費。
Q6:同時向多家銀行送件,會影響信用評分嗎?
會。
正式送件時金融機構會查聯徵,短期密集查詢會讓評分下滑。
建議先電話諮詢確認條件方向,再集中鎖定 1~2 家正式送件。
自行向聯徵中心查自己的報告不影響評分,但部分銀行線上預審會查聯徵,送出前要看清楚說明。
Q7:小額借款的額度通常有多少?
沒有固定數字,依管道與個人條件而定:
- 銀行小額信貸:各銀行最低申貸金額不同,上限視個人條件
- 融資公司:依汽機車市場價值評估
- 民間代書:以不動產擔保,額度通常較大
- 合法當鋪:依典當物品的市場價值決定
事前諮詢確認,比自己猜準確很多。