哪些人容易踩到債務整合陷阱?這幾種情況要特別小心!
在尋找負債整合方案時,並不是每個人都同樣容易遇到陷阱。
通常在【資金壓力較大】、【急需解決債務問題】的情況下,借款人更容易被誇大的貸款宣傳吸引,進而誤入不透明的貸款管道。
以下幾種情況,通常是較容易踩到債務整合陷阱的族群。
哪些人較容易遇到債務整合陷阱
族群 1
急需資金周轉的人
當資金壓力較大、需要快速整合債務時,借款人往往會優先考慮「快速整合」或「快速撥款」的貸款方案。
在急於解決問題的情況下,可能忽略貸款條件或費用細節,增加遇到陷阱的機會。
族群 2
信用條件較差的人
如果曾有信用卡遲繳、負債比例過高或信用評分較低的情況,銀行申請貸款的難度通常會提高。
此時部分借款人可能轉向條件較寬鬆的貸款管道,也較容易接觸到不透明的貸款代辦。
族群 3
對貸款流程不熟悉的人
對貸款申請流程或貸款條件不熟悉的人,較容易被「低利率」、「保證過件」等宣傳話術吸引。
如果沒有仔細確認貸款來源與條件,可能在不知情的情況下簽下不利的貸款合約。
族群 4
過度相信網路廣告的人
現在許多貸款資訊都來自網路搜尋或社群廣告,但並非所有貸款廣告都來自合法金融機構。
如果沒有先查詢公司背景或確認貸款來源,就直接聯絡申請,也可能增加遇到負債整合陷阱的風險。
了解哪些情況容易踩到債務整合陷阱,可以幫助借款人在尋找整合方案時更加謹慎,避免因為【急於解決債務問題】而【誤信不實貸款資訊】。
信貸整合中心怎麼查證?4 步驟確認公司登記、金融機構身分與收費
看到信貸整合中心的廣告,不需要靠感覺判斷。以下 4 個步驟都可以用官方管道自己完成,花 10 分鐘查證,比事後追討損失容易得多。
- 查公司登記:到經濟部商工登記公示資料查詢服務輸入公司名稱或統一編號,確認公司是否存在、登記狀態與所營事業,查不到就不要繼續。
- 比對金融機構身分:到金管會銀行局「金融機構基本資料查詢」確認對方是否為合法金融機構,不是銀行卻自稱銀行,就是警訊。
- 回到銀行官方管道確認方案:對方說是某家銀行的整合專案,就從該銀行官網申請或撥打官網公告的客服專線確認,例如中國信託官網公告的貸款服務專線 0800-899-399。
- 檢查收費與要求:要求先付費、交付存摺、金融卡或密碼,立刻停止,撥打 165 反詐騙諮詢專線或上 165 全民防騙網查詢。
資料來源:經濟部商工登記公示資料查詢服務、金管會銀行局、內政部警政署 165 全民防騙網、中國信託官網,擷取日 2026-10-24。
查證時也要注意「名稱像但不一樣」的情況,例如在銀行名稱前後加上「整合」「服務」「中心」等字。只要公司登記名稱、統一編號和廣告上的名稱對不起來,就不要提供身分證、存摺或任何驗證碼。更多常見話術可參考信用貸款詐騙 6 大話術。
信貸整合中心常見收費話術:哪些錢不該先付?
銀行的整合貸款費用是公開的。中國信託負債整合信貸的總費用年百分率範例以開辦費 9,000 元計算,王道銀行負債整合減壓信貸公告開辦費新臺幣 9,000 元,玉山銀行信貸轉貸則公告貸款費用依審核最高減免 5,000 元、減免後不得低於 2,000 元,申請前就能在官網看到並比較。
相對地,信貸整合中心常見的收費名目是「諮詢費」「媒合費」「保證金」「包裝費」,而且往往要求在核貸前先匯款。費用說不清楚、不肯寫進書面合約、要求先付款再辦理,三者有一就該停止;就算最後真的核貸,也要把這些費用加進總成本,重新計算整合是否划算。
如果你需要的其實是債務協商,也不必透過中間人。依消費者債務清理條例第 151 條,債務人可以直接向最大債權金融機構請求協商債務清償方案,或向住、居所地的法院或調解委員會聲請調解;依同條例第 153 條之 1,向法院聲請調解的聲請費為新臺幣 1,000 元。完整流程可參考債務清理條例懶人包。
想走銀行整合路線的人,可以先看銀行負債整合的申請方式,若已經付錢或交出證件,請參考貸款詐騙的受害處理流程,並盡快撥打 165 與聯絡往來銀行。
想避開債務整合陷阱?銀行方案通常是最安全的選擇!
如果擔心遇到債務整合陷阱,優先選擇銀行提供的整合貸款方案,通常是較【安全】且【透明】的方式。
銀行在【利率】、【額度】與【貸款流程】上都受到金融監管,相較於來路不明的【借貸平台】或【代辦業者】,更能降低貸款風險。
以下整理【玉山銀行】、【中國信託】與【王道銀行】的負債整合方案資訊,提供申請前參考。
玉山銀行|e 指轉貸(信貸整合)
- 貸款額度:最高申請金額 800 萬元(實際依財力與信用狀況審核)
- 貸款利率:2.95% 起(2026/10/1~12/31 活動專案,需提供同業現行利率證明,最多享 50% 優惠)
- 貸款費用:依審核最高減免 5,000 元,減免後不得低於 2,000 元
- 貸款期限:最長 7 年(分期 12~84 期)
- 不適用於清償玉山銀行既有貸款
方案特色
- 可整合多家銀行貸款與信用卡卡債
- 將多筆債務整合為一筆貸款,統一繳款日
- 有機會降低每月還款壓力
- 若有其他資金需求,可評估增加貸款額度
申請方式
- 線上填寫貸款申請
- 上傳財力證明文件
- 審核通過後完成簽約並撥款
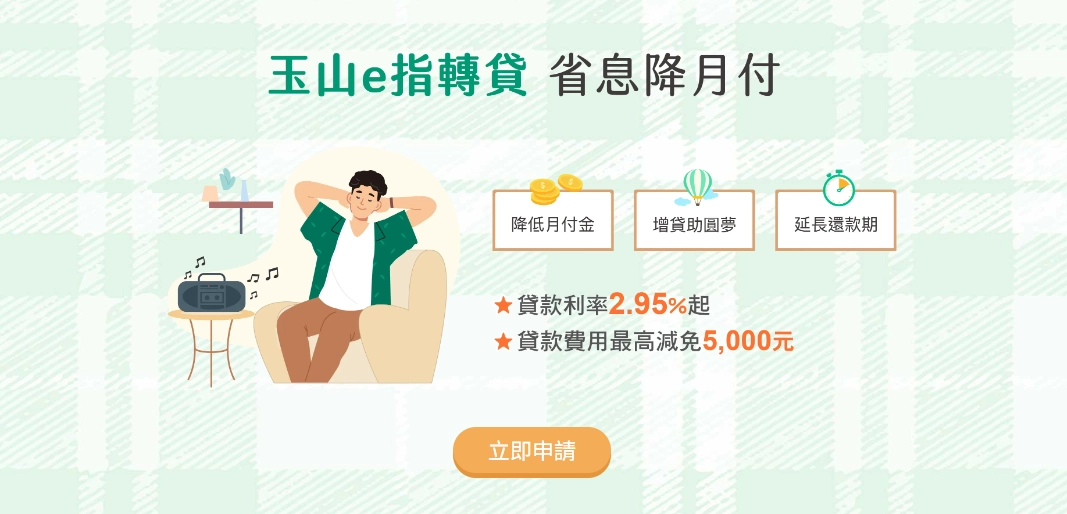 圖片出處:玉山銀行
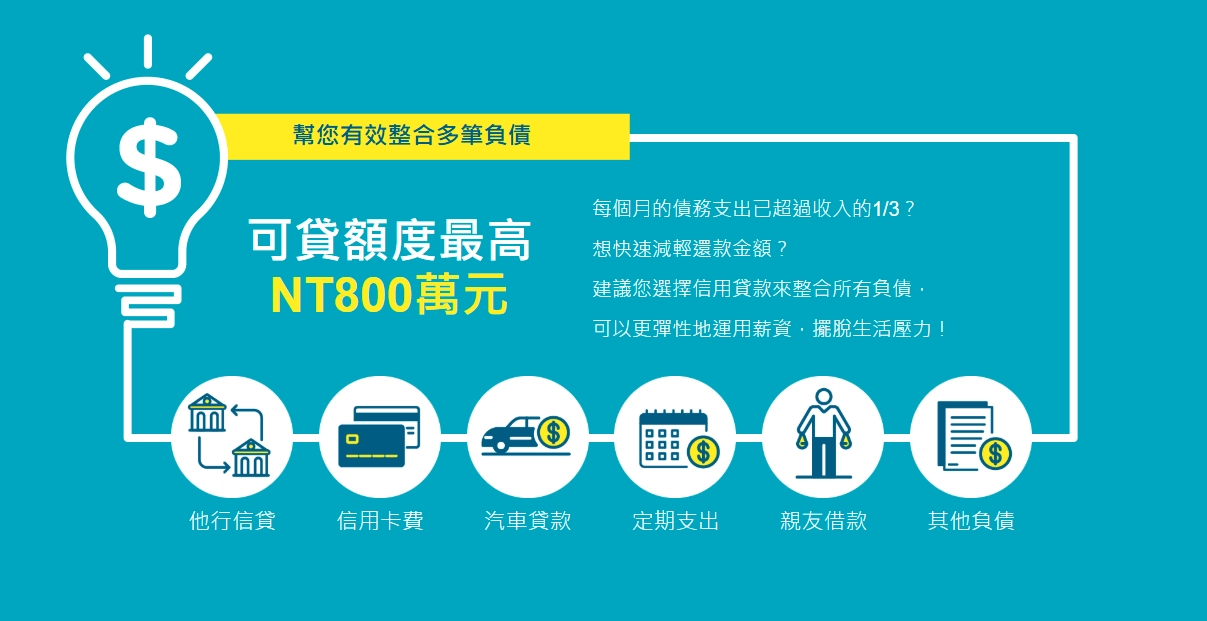
中國信託|負債整合信用貸款方案
- 貸款額度:最高 800 萬元
- 貸款利率:首期 0.01%,第二期起依審核(官網總費用年百分率範例:第二期起 2.99%~15.49%,機動計息)
- 開辦費:官網總費用年百分率範例以 9,000 元計算
- 提前清償違約金:綁約總期數二分之一前 4%、之後至綁約期結束 3%
- 貸款期限:最長 7 年
方案特色
- 可整合信用卡卡債、他行信貸、車貸等多筆負債
- 將多筆貸款整合為一筆貸款
- 有機會降低每月還款金額
- 若有其他資金需求,可評估再增貸
申請方式
- 線上填寫申請資料
- 留下聯絡資訊由專員回電諮詢
- 依銀行審核流程完成貸款申請
 圖片出處:中國信託銀行
王道銀行(O-Bank)|負債整合減壓信貸
- 貸款額度:最高 500 萬元
- 貸款利率:3.49%~16%(一段式本息攤還型,機動計息)
- 貸款期限:最長 7 年
- 開辦費:新臺幣 9,000 元
- 提前清償違約金:1~9 期按提前清償本金 4.85%、10~18 期按 4.6%
- 適用對象:本國人 18~65 歲、有固定收入,年收入 24 萬元以上
方案特色
- 可整合信用卡卡債、信貸等多筆貸款
- 將多筆負債整合為一筆貸款,減輕還款壓力
- 提供數位貸款申請與資金規劃諮詢
- 授權透過 MyData 或 C3 憑證取得財力文件,可免上傳財力證明
申請方式
- 線上填寫貸款申請
- 提供財力證明文件
- 銀行審核信用與還款能力後核貸
 圖片出處:王道銀行
資料來源:玉山銀行、中國信託、王道銀行官網產品頁,擷取日 2026-10-24;實際條件以各銀行最新公告為準。
👉 溫馨提醒:【666 理財借貸中心】提醒您,債務整合只是將多筆債務重新【整理】與【規劃】,並不代表債務會消失;申請前仍應評估自身的【還款能力】與【財務狀況】,避免再次增加新的負擔。
如何避免碰上債務整合陷阱?申請前記住這幾個重點!
在評估負債整合時,除了了解【常見的詐騙手法】與【合適的申請管道】外,申請人本身也需要具備基本的金融安全觀念。
只要在申請前多做一些【確認】與【比較】,就能大幅降低遇到債務整合陷阱的機會。
以下幾個重點,是在申請負債整合前可以先注意的事項。
如何避免碰上債務整合陷阱
方法 1
優先選擇合法金融機構
申請貸款時建議優先透過銀行或合法金融機構辦理,因為這類機構受到政府監管,在利率、合約內容與申請流程上都有一定規範。
若透過來路不明的代辦公司申請,可能會增加遇到詐騙或不合理收費的風險。
方法 2
不要輕信「保證過件」的廣告
任何貸款都需要經過信用與財務狀況審核,因此並不存在「100%過件」的貸款方案。
如果有業者以此作為宣傳話術,很可能只是吸引申請人留下資料,甚至引導至高利貸或不透明的貸款方案。
方法 3
仔細閱讀貸款合約內容
在申請負債整合時,務必要確認貸款合約中的利率、手續費、還款期限與違約條款。
有些貸款方案看起來月付金較低,但可能因為延長還款年限而導致總利息增加,因此簽約前最好先試算整體還款金額。
方法 4
不隨意提供個人金融資料
申請貸款時金融機構通常只需要基本的身份與收入證明資料,不會要求提供銀行密碼或金融卡。
如果有業者要求提供帳戶密碼、金融卡或其他敏感資訊,就需要提高警覺,以避免個資外洩或帳戶被濫用。
方法 5
多比較不同貸款方案
不同銀行或金融機構的貸款條件可能有所差異,因此在申請負債整合前建議多比較幾家貸款方案,了解利率、月付金與整體還款成本。
透過多方比較,通常更容易找到適合自己的整合方式。
透過以上幾個原則,可以在申請負債整合時降低遇到【詐騙】或【不合理條件】的風險,讓整合債務的過程更加【安全】與【安心】。